
PM Vishwakarma Second Tranche Loan – पीएम विश्वकर्मा दूसरी किश्त लोन की पूरी जानकारी
PM Vishwakarma Yojana के तहत पंजीकृत लाभार्थियों को बिना गारंटी के “उद्यम विकास ऋण (Enterprise Development Loan)” दो किश्तों में प्रदान किया जाता है। दूसरी किश्त (Second Tranche) में ₹2 लाख तक का ऋण मिलता है, जिसकी पुनर्भुगतान अवधि 30 महीने है और ब्याज दर 5% (अत्यंत रियायती) है । दूसरी किश्त के लिए पहली किश्त (₹1 लाख) पूरी चुकाना अनिवार्य है। इसके अतिरिक्त, खाता स्टैंडर्ड होना चाहिए, डिजिटल लेनदेन अपनाना चाहिए, और एडवांस्ड ट्रेनिंग (15 दिन) पूरी करनी चाहिए । दूसरी किश्त पहली किश्त के डिस्बर्समेंट के कम से कम 6 महीने बाद ही दी जाती है ।
PM Vishwakarma Yojana – एक नज़र में (Scheme at a Glance)
| विशेषता (Feature) | विवरण (Details) |
|---|---|
| योजना का नाम | Pradhan Mantri Vishwakarma Yojana (PM Vishwakarma Yojana) |
| शुरू की गई | 17 सितंबर 2023 |
| लागू करने वाला मंत्रालय | Ministry of Micro, Small and Medium Enterprises (MSME) |
| कुल वित्तीय परिव्यय | ₹13,000 करोड़ (5 वर्ष, FY 2023-24 से FY 2027-28) |
| लक्ष्य | 5 वर्षों में 30 लाख लाभार्थी |
| पंजीकृत लाभार्थी | 30 लाख (तीन वर्ष पूर्व ही लक्ष्य प्राप्त) |
| ऋण प्रकार | उद्यम विकास ऋण – बिना गारंटी |
| पहली किश्त (First Tranche) | ₹1,00,000 तक (18 माह पुनर्भुगतान) |
| दूसरी किश्त (Second Tranche) | ₹2,00,000 तक (30 माह पुनर्भुगतान) |
| ब्याज दर | 5% (सभी श्रेणियों के लिए समान) |
| ब्याज सब्सिडी | 8% (सरकार द्वारा वहन) |
| ऋण गारंटी | CGTMSE द्वारा पोर्टफोलियो आधार पर कवर |
| आधिकारिक पोर्टल | pmvishwakarma.gov.in |
| हेल्पलाइन नंबर | 18002677777 |
Second Tranche Loan – पूरी जानकारी (Complete Details)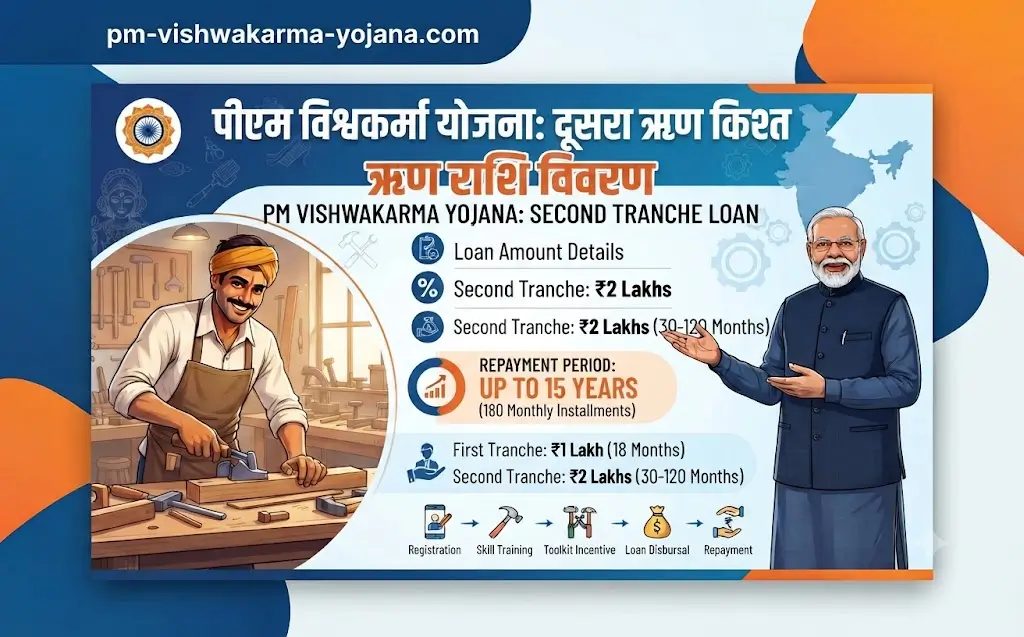
1. Second Tranche Loan – पात्रता (Eligibility)
दूसरी किश्त (₹2 लाख) के लिए निम्नलिखित सभी शर्तें पूरी होनी चाहिए :
-
पहली किश्त पूरी चुकाना – First Tranche (₹1 लाख) का ऋण पूर्णतः चुकाया गया हो ।
-
स्टैंडर्ड लोन अकाउंट – पहली किश्त का खाता “स्टैंडर्ड” (Standard) श्रेणी में हो, न कि NPA में ।
-
डिजिटल लेनदेन – व्यवसाय में डिजिटल लेनदेन (UPI, बैंक ट्रांसफर, आदि) अपनाना चाहिए ।
-
एडवांस्ड ट्रेनिंग – 15 दिन का एडवांस्ड ट्रेनिंग पूरा करना चाहिए ।
-
न्यूनतम समय अंतराल – दूसरी किश्त पहली किश्त के डिस्बर्समेंट के कम से कम 6 महीने बाद ही दी जाती है ।
-
CIR में कोई डिफ़ॉल्ट नहीं – क्रेडिट इंफॉर्मेशन रिपोर्ट (CIBIL) में कोई डिफ़ॉल्ट नहीं होना चाहिए ।
2. Second Tranche Loan – राशि और पुनर्भुगतान अवधि (Amount and Repayment Tenure)
| किश्त (Tranche) | राशि (Amount) | पुनर्भुगतान अवधि (Repayment Tenure) |
|---|---|---|
| पहली किश्त | ₹1,00,000 तक | 18 महीने |
| दूसरी किश्त | ₹2,00,000 तक | 30 महीने |
3. Second Tranche Loan – ब्याज दर (Interest Rate)
दूसरी किश्त पर भी पहली किश्त के समान 5% की अत्यंत रियायती ब्याज दर लागू होती है :
| विवरण (Details) | दर (Rate) |
|---|---|
| लाभार्थी द्वारा देय ब्याज | 5% (सभी श्रेणियों के लिए समान) |
| सरकार द्वारा सब्सिडी | 8% |
| कुल ब्याज दर | 13% (जिसमें से 8% सरकार वहन करती है) |
✅ सभी श्रेणियों के लिए समान: 5% की रियायती ब्याज दर सामान्य, OBC, SC और ST सभी लाभार्थियों के लिए समान है । NPA खातों के लिए 13% की पूरी ब्याज दर लागू होती है, क्योंकि उन पर सब्सिडी नहीं मिलती ।
4. Second Tranche Loan – ऋण गारंटी (Loan Guarantee)
दूसरी किश्त का ऋण भी पूर्णतः बिना गारंटी (Collateral-Free) है। ऋण कवरेज CGTMSE (Credit Guarantee Fund Trust for Micro and Small Enterprises) द्वारा पोर्टफोलियो आधार पर सुरक्षित किया जाता है ।
5. Second Tranche Loan – ऋण सीमा (Loan Limit)
| विवरण (Details) | राशि (Amount) |
|---|---|
| पहली किश्त की सीमा | ₹1,00,000 |
| दूसरी किश्त की सीमा | ₹2,00,000 |
| कुल ऋण सीमा | ₹3,00,000 |
Second Tranche Loan – सरकारी पहल (Government Initiatives)
नए चरण में क्रेडिट और मार्केटिंग पर फोकस
PM Vishwakarma Yojana अब दूसरे चरण में प्रवेश कर रही है, जिसमें क्रेडिट और मार्केटिंग सपोर्ट पर विशेष ध्यान दिया जाएगा :
-
लाभार्थियों को दूसरी किश्त के लिए प्रोत्साहित किया जाएगा ।
-
IIM के साथ मार्केट रिसर्च के लिए साझेदारी ।
-
ग्रामीण ई-स्टोर पर कारीगरों के उत्पादों को बढ़ावा देना ।
-
निर्यात संघों के साथ साझेदारी ।
-
उत्पाद विविधीकरण को प्रोत्साहित करना ।
स्वीकृत ऋण के आँकड़े
24 जुलाई 2025 तक ₹4,124 करोड़ से अधिक के ऋण स्वीकृत किए जा चुके हैं, जिससे 3,93,000 लाभार्थी लाभान्वित हुए हैं । 31 अक्टूबर 2024 तक ₹1,751 करोड़ के ऋण स्वीकृत किए गए थे ।
Second Tranche Loan – आवेदन प्रक्रिया (Application Process)
दूसरी किश्त के लिए आवेदन करने की प्रक्रिया:
-
पहली किश्त पूरी चुकाएँ – First Tranche का ऋण पूर्णतः चुकाएँ ।
-
एडवांस्ड ट्रेनिंग पूरी करें – 15 दिन का एडवांस्ड ट्रेनिंग पूरा करें ।
-
डिजिटल लेनदेन अपनाएँ – व्यवसाय में डिजिटल लेनदेन शुरू करें ।
-
पोर्टल पर आवेदन करें – pmvishwakarma.gov.in पर लॉगिन करें और दूसरी किश्त के लिए आवेदन करें ।
-
बैंक द्वारा सत्यापन – आवेदन बैंक को भेजा जाता है, जो पात्रता की जाँच करता है ।
-
ऋण स्वीकृति – पात्रता पूरी होने पर दूसरी किश्त स्वीकृत की जाती है ।
Second Tranche Loan – अस्वीकृति के मुख्य कारण (Reasons for Rejection)
दूसरी किश्त अस्वीकृत होने के प्रमुख कारण :
-
पहली किश्त पूरी न चुकाना – सबसे आम कारण ।
-
NPA खाता – पहली किश्त का खाता NPA (Non-Performing Asset) होना ।
-
डिजिटल लेनदेन न अपनाना ।
-
एडवांस्ड ट्रेनिंग न पूरी करना ।
-
6 महीने का न्यूनतम अंतराल पूरा न होना ।
-
CIR में डिफ़ॉल्ट – क्रेडिट इंफॉर्मेशन रिपोर्ट में कोई डिफ़ॉल्ट होना ।
अक्सर पूछे जाने वाले सवाल (Frequently Asked Questions – FAQs)
1. PM Vishwakarma Yojana की दूसरी किश्त (Second Tranche) में कितना ऋण मिलता है? दूसरी किश्त में ₹2 लाख तक का ऋण मिलता है ।
2. Second Tranche Loan की पुनर्भुगतान अवधि कितनी है? दूसरी किश्त (₹2 लाख) के लिए 30 महीने की पुनर्भुगतान अवधि है ।
3. Second Tranche Loan के लिए क्या पात्रता है? पहली किश्त पूरी चुकाना, स्टैंडर्ड लोन अकाउंट, डिजिटल लेनदेन अपनाना, एडवांस्ड ट्रेनिंग (15 दिन) पूरी करना, और पहली किश्त के डिस्बर्समेंट के 6 महीने बाद ।
4. Second Tranche Loan पर ब्याज दर कितनी है? दूसरी किश्त पर 5% की अत्यंत रियायती ब्याज दर है, जो सभी श्रेणियों के लिए समान है ।
5. क्या Second Tranche Loan के लिए कोई गारंटी चाहिए? नहीं, दूसरी किश्त भी पूर्णतः बिना गारंटी (Collateral-Free) है ।
6. क्या सभी श्रेणियों को समान ब्याज दर मिलती है? हाँ, 5% की ब्याज दर सामान्य, OBC, SC और ST सभी श्रेणियों के लिए समान है ।
7. Second Tranche Loan क्यों अस्वीकृत हो सकता है? मुख्य कारणों में पहली किश्त पूरी न चुकाना, NPA खाता, डिजिटल लेनदेन न अपनाना, एडवांस्ड ट्रेनिंग न पूरी करना, और 6 महीने का अंतराल पूरा न होना शामिल हैं ।
8. क्या मैं बिना First Tranche Loan के Second Tranche Loan ले सकता/सकती हूँ? नहीं, दूसरी किश्त के लिए पहली किश्त पूरी चुकाना अनिवार्य है ।
संबंधित गाइड:
-
PM Vishwakarma Yojana – First Tranche Loan
-
PM Vishwakarma Yojana – पंजीकरण प्रक्रिया
-
PM Vishwakarma Yojana – पात्रता मानदंड
अस्वीकरण: यह लेख केवल सूचनात्मक उद्देश्यों के लिए है और एक स्वतंत्र शैक्षिक मंच द्वारा प्रकाशित किया गया है। यह किसी भी सरकारी विभाग की आधिकारिक वेबसाइट नहीं है। किसी भी योजना के तहत आवेदन या जानकारी के लिए हमेशा आधिकारिक स्रोत (pmvishwakarma.gov.in) का संदर्भ लें। यहाँ दी गई जानकारी विभिन्न सरकारी स्रोतों (संसदीय प्रश्न, PIB, आधिकारिक पोर्टल) पर आधारित है। योजना से संबंधित किसी भी नियम या प्रक्रिया में परिवर्तन हो सकता है, कृपया नवीनतम जानकारी के लिए आधिकारिक पोर्टल देखें।
1 thought on “PM Vishwakarma Second Tranche Loan”